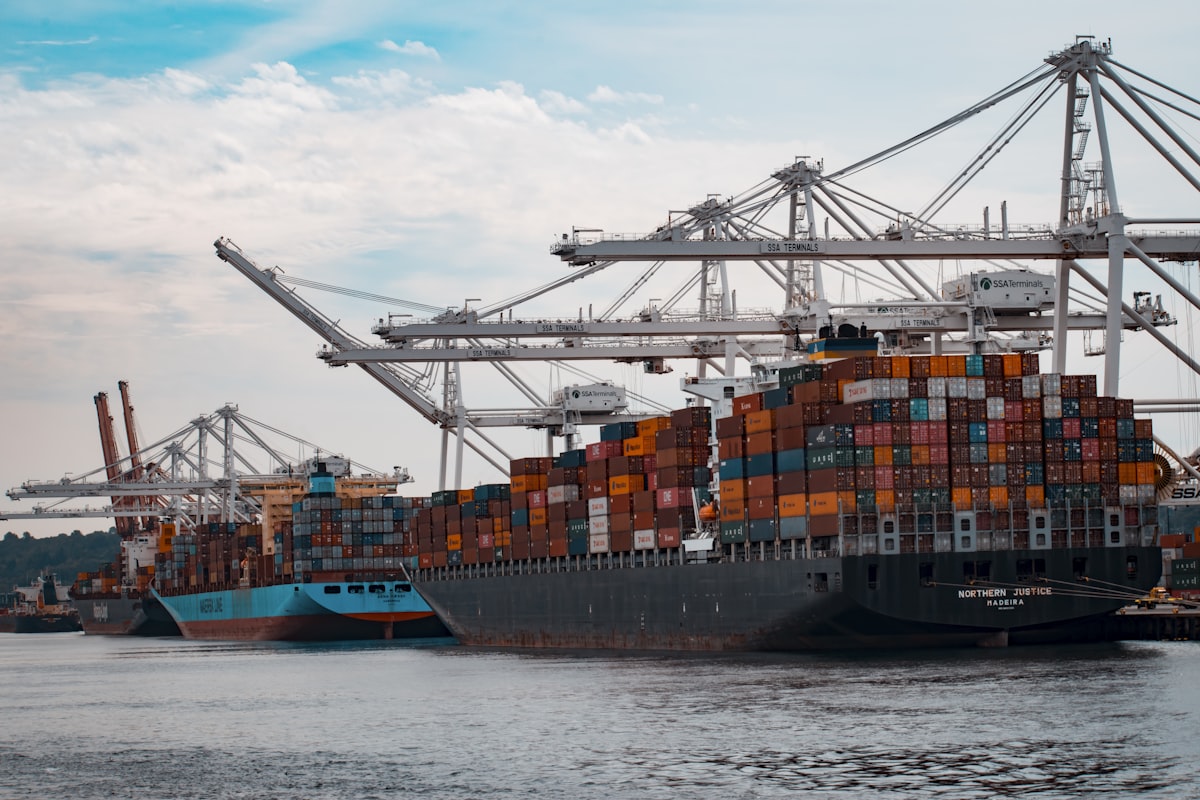
När spänningarna trappas upp i Mellanöstern märks det snabbt i logistikterminalerna i Jönköping och på ankomstkajerna i Göteborgs hamn. För ett exportberoende och importerande land som Sverige är geopolitiska friktioner i Röda havet och Ormussundet inte abstrakt utrikespolitik – det är en direkt faktor i bolagens kvartalsrapporter.
Under 2026 har den utdragna osäkerheten förvandlats från en tillfällig störning till ett permanent tillstånd som svenskt näringsliv måste kalkylera med.
Två veckors extra ledtid och ökade fraktpåslag
Den mest konkreta effekten för svenska importörer är omdirigeringen av containerfartyg runt Godahoppsudden i stället för den klassiska rutten via Suezkanalen. Det lägger till mellan 10 och 14 dygn på transporten från ostasiatiska tillverkningsnav till skandinaviska hamnar.
Utöver tidsförlusten drabbas varuägarna av betydande finansiella tillägg:
“Bunkersur-charges och krigsrisktillägg har blivit stående poster på fraktfakturorna. För ett medelstort importbolag med 50 containrar om året handlar det om miljonbelopp i oförutsedda extrakostnader”, uppger en transportekonom vid Svensk Handel.
För industribolag med tajta just-in-time-flöden har detta skapat dominoeffekter. Komponenter som saknas i monteringsteamsen tvingar fram kortvariga stopp i production lines, vilket i sin tur leder till dyrare flygfraktslösningar när akuta nödfall måste lösas.
Från Just-in-Time till Just-in-Case
Som en direkt konsekvens har den svenska lagerfilosofin förändrats i grunden. De tidigare principerna om mejslade säkerhetslager och minimalt bundet kapital har ersatts av vad branschen kallar Just-in-Case.
Företag bygger upp buffertlager för nyckelkomponenter för att klara 30 till 60 dagars leveransavbrott. Detta binder väsentligt mer rörelsekapital och ställer högre krav på kortfristig checkkredit i bankerna – en inte helt oproblematisk ekvation i ett läge där kapitalfortfarande bär en påtaglig räntekostnad.
Valutaeffekter och oljeprisets spridning
En annan utmaning är valutamarknaden. Vid geopolitisk oro söker sig det globala kapitalet till säkra hamnar som US-dollar och schweizerfranc, vilket sätter press på den svenska kronan. Eftersom både olja, drivmedel och asiatisk import prissätts i dollar får svenska företag en dubbel smäll: högre råvarupriser i kombination med en svagare köpvaluta.
Åkerier och logistikbolag i Sverige känner av detta direkt vid pumpen. Många har tvingats införa dynamiska drivmedelstillägg mot sina kunder, vilket sprider kostnadsökningarna vidare till konsumentledet.
Strategier för ökad motståndskraft
För att skydda sina marginaler arbetar svenska bolag aktivt med tre huvudsakliga motdrag:
- Nearshoring till Sydeuropa och Östeuropa: Företag flyttar delar av komponenttillverkningen från Kina och Sydostasien till leverantörer i Polen, Tjeckien och Portugal för att förkorta försörjningslinjerna.
- Aktiva valutasäkringar: Exporterande och importerande företag tecknar i allt högre utsträckning terminskontrakt för USD och EUR via sina affärsbanker för att låsa sina inköpskalkyler.
- Klausuler om överlyft i kundavtal: Leveransavtal uppdateras med tydligare force majeure- och indexklausuler för att inte enskilda leverantörer ska bli sittande med hela den finansiella risken vid plötsliga fraktprishopp.
Det står klart att resiliens – förmågan att parera geopolitiska stötar – har blivit en av de mest avgörande konkurrensfördelarna i svenskt näringsliv 2026.
Fler artiklar
Grön omställning – svensk industri i ny riktning
Från Boden till Karlshamn ställs den gröna industriomställningen inför en ny prövning. Efter år av storslagna visioner handlar 2026 om kassaflöde, elnätskapacitet och stramare tillståndsprövningar.
Läs artikeln
Nya lagar och skatteregler 2026 – vad svenska företagare måste agera på
Från EU-direktivets krav på lönetransparens till Peppol e-fakturering och förändringar i 3:12-regelverket. Här är den juridiska och administrativa kartan för svenska bolag 2026.
Läs artikeln